Normal-Divergence and Risk-Return Tradeoff
With Maryam Farboodi. Time variation in Normal Divergence and the risk premium for uncertainty about the return distribution.
Wisconsin School of Business
Bill Nygren Chair in Investments and Professor of Finance. I work on asset pricing, derivatives, econometric models of financial markets, and equilibrium models that connect risk, information, and prices.
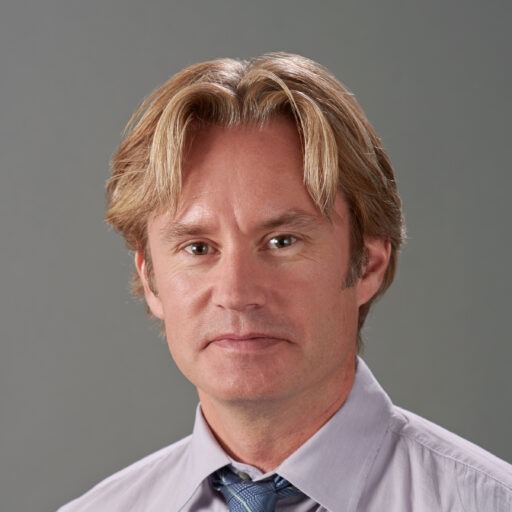
Current projects focus on information in return distributions, ultra-short maturity options, and rough volatility. Links below point to paper downloads.
With Maryam Farboodi. Time variation in Normal Divergence and the risk premium for uncertainty about the return distribution.
With Greg Adams, Chukwuma Dim, Jean-Sebastien Fontaine, Chayawat Ornthanalai, and Grigory Vilkov.
With Grigory Vilkov. Local draft PDF included with this site.
With Wenyu Wang. A dynamic present-value approach to the ICAPM.
Selected journal articles, updated to include Predictability Puzzles in the Journal of Financial and Quantitative Analysis.
Journal of Financial and Quantitative Analysis, 60(1), 482-523.
With Daniela Osterrieder. Journal of Financial Econometrics.
With Aoxiang Yang. Journal of Finance, 77(6), 3289-3337.
The Quarterly Journal of Finance, 11(3), 1-35.
With Yue Wu. Journal of Financial Economics, 125, 72-98.
With Ivan Shaliastovich and Wenyu Wang. Review of Financial Studies, 29(1), 193-231.
With Jiakou Wang. Journal of Econometrics, 187(2), 547-556.
With Ching Wai Chiu, Andrew Foerster, Tae Bong Kim, and Hernan Seoane. Journal of Financial Econometrics, 13(3), 698-721.
With Mark Ready. Journal of Financial Economics, 115(3), 486-504.
Review of Derivatives Research, 16(1), 1-24.
With Ivan Shaliastovich. Mathematical Finance, 18(4), 519-543.
Management Science, 54(12), 2068-2080.
Journal of Empirical Finance, 15(3), 503-517.
Journal of Finance, 59, 1367-1403.
With Michael Johannes and Nicholas G. Polson. Journal of Finance, 58, 1269-1300.
Journal of Business and Economic Statistics, 19(2), 177-191.
Journal of Business and Economic Statistics.
Wisconsin School of Business, University of Wisconsin-Madison.
5151B Grainger Hall
975 University Avenue
Madison, WI 53706